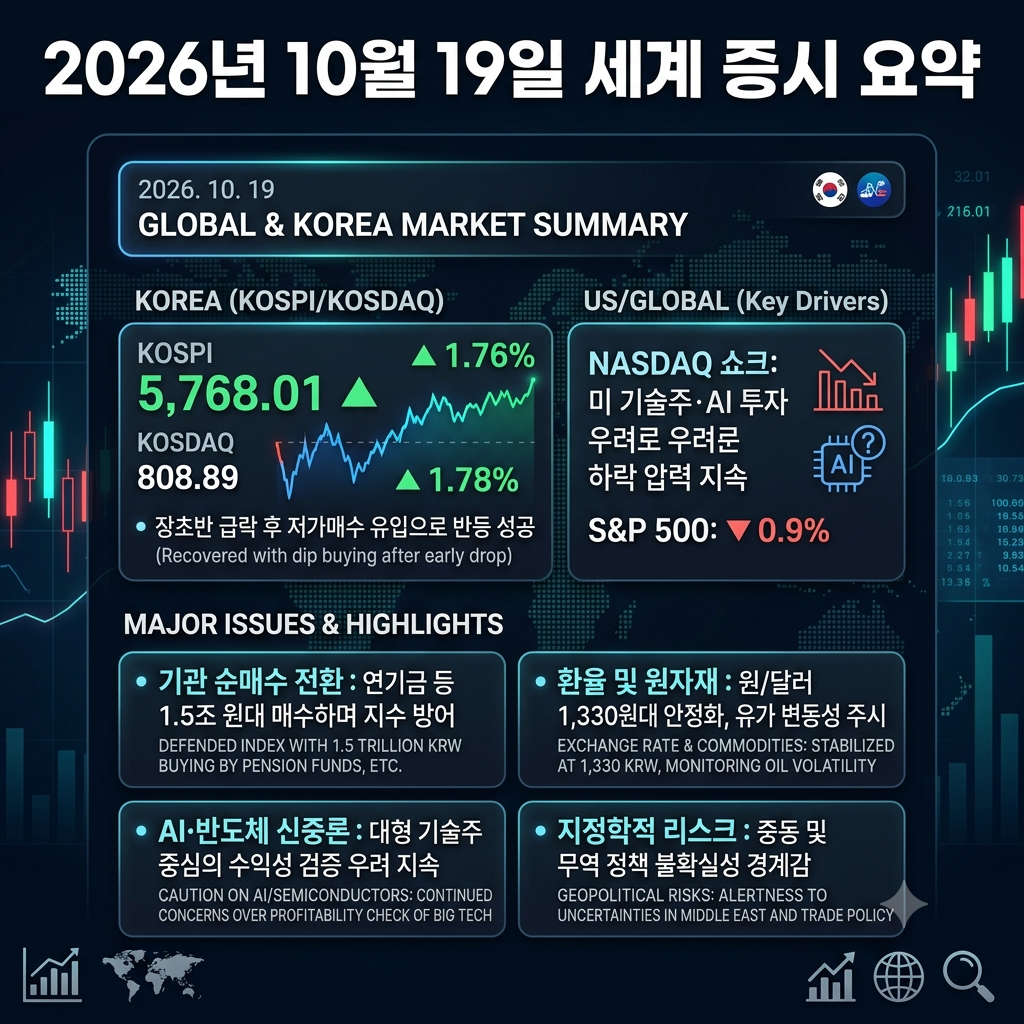
2026년 10월 19일(월요일) 기준 주요뉴스
1. [IMF 및 정부, 올해 한국 성장률 3.4~3.6% 제시]
IMF와 재정경제부는 AI반도체 수출 호조 등에
힘입어 올해 한국의 경제 성장률 전망치를
3.3~3.6% 수준으로 상향 조정했습니다.
한국의 잠재 성장률 또한
40년 만에 2년 연속 상승 할 것으로 전망되었습니다.
https://www.mk.co.kr/news/economy/12179838
2. [미국 연방정부 재정적자 및
순이자 비용 1조 달러 돌파]
미국 재무무 발표에 따르면
연방 정부의 국채 이자 지불 비용이
1조 3600억 달러에 달하며
사상 최대 세출(7조 4000억 달러)를 기록했습니다.
미 정부의 이자 지출이
국방비 예산을 넘어선 상태입니다.
https://www.chosun.com/economy/int_economy/2026/10/18/H3LLI7BP4ZBPPOBAKGY7MERANI/
3. [원화 강세 및 중국 공급 과잉으로 주요 기업 목표가 하락]
국내 긍권사들이 환율 하락에 따른
원화 환산 이익 감소와 중국 기업들의
공격적인 설비 증설(조선, 화학, 소재 등)을
이유로 주요 상장사들의 목표 주가를
무더기 하향 조정했습니다.
https://www.hankyung.com/article/202610190107i
4. [국내 증시 '빛투' 34조원 돌파 및 외국인 매도세로 변동성 확대]
코스피 변동성이 커지는 가운데 신용공여 잔고가 34조원을
돌파하며 3개월만에 최대치를 기록했습니다.
반면 외국인 투자자들의 매도세가 이어지며
주가 바닥 탐색 단계가 이어지고 있습니다.
https://www.mk.co.kr/news/stock/12179407
분석
[한국 경제의 양극화 구조]
수출 거시 측면 : 글로벌 AI인프라 투자 확대로
반도체 중심의 수출이 성장률을 이끌고 있어
국가 거시지표(GDP, 잠재성장률)은 호조를 보입니다.
기업 손익 측면 : 월/달러 환율 하락(원화 강세)은
수출 기업의 환산이익을 줄이고 있으며,
중국의 덤핑/증설 공세가 전통 제조업(석유화학, 조선, 철강)의
수익성을 위협하고 있습니다.
[글로벌 재정 불확실성과 금리 압박]
미국 연방 정부의 이자부담이 1조 달러를 넘어서며
재정 건전성 우려가 심화되었습니다.
이는 미 국채 금리의 상방 압력으로 작용해 글로벌 자금의
Risk-on 태세의 주원인이 됩니다.
예상
국내 증시 : 빚투 누적에 따른 반대매매 위험과
외국인 순매도로 인해 단기 변동성이 높을 것,
반도체/AI관련주는 실적 기반으로 견조하겠으나,
환율 하락으로 인해 수혜 업종(내수, 항공)과
피해 업종(자동차, 화학, 조선) 간의 양극화가 가속 될 것.
미국 증시 : 미 정부의 채권 발행 증가와
국채 금리 상승 가능성은 고벨류 테크주에 부담요소임.
하지만 재정 이슈에도 불구하고 Big Tech의 AI실적이
가시화되는 기업 위주로 자금이 쏠릴 것.
'알기 쉬운 주요 시황' 카테고리의 다른 글
| 2026년 10월 20일 나스닥, 국제 유가 반등, 프랑스 사태, 기준 금리 동결 (0) | 2026.10.20 |
|---|
